ビットコインや暗号資産を取引するとき、必ずといっていいほど目にするのが「成行注文」と「指値注文」です。
なんとなく、
成行注文=すぐ買える
指値注文=価格を指定して買える
と理解している方も多いと思います。
しかし、この2つには約定方法だけでなく、取引手数料にも違いが出る場合があります。
そこで知っておきたいのが、
Maker(メイカー)とTaker(テイカー)です。

基本的には、
* 指値注文 → Maker
* 成行注文 → Taker
と考えると分かりやすいでしょう。
ただし、実際には指値注文を使ってもTakerになるケースがあります。
さらに成行注文では、取引手数料だけでなく「スリッページ」によって実質的な取引コストが増える可能性もあります。
この記事では、成行注文と指値注文の違いから、Maker・Takerの仕組み、手数料、Post Only、スリッページまで初心者向けに解説します。
成行注文と指値注文の違い
まずは、それぞれの注文方法を簡単に整理します。
成行注文とは
成行注文は、価格を指定せず、その時点で注文板に存在する価格で取引を成立させる注文方法です。
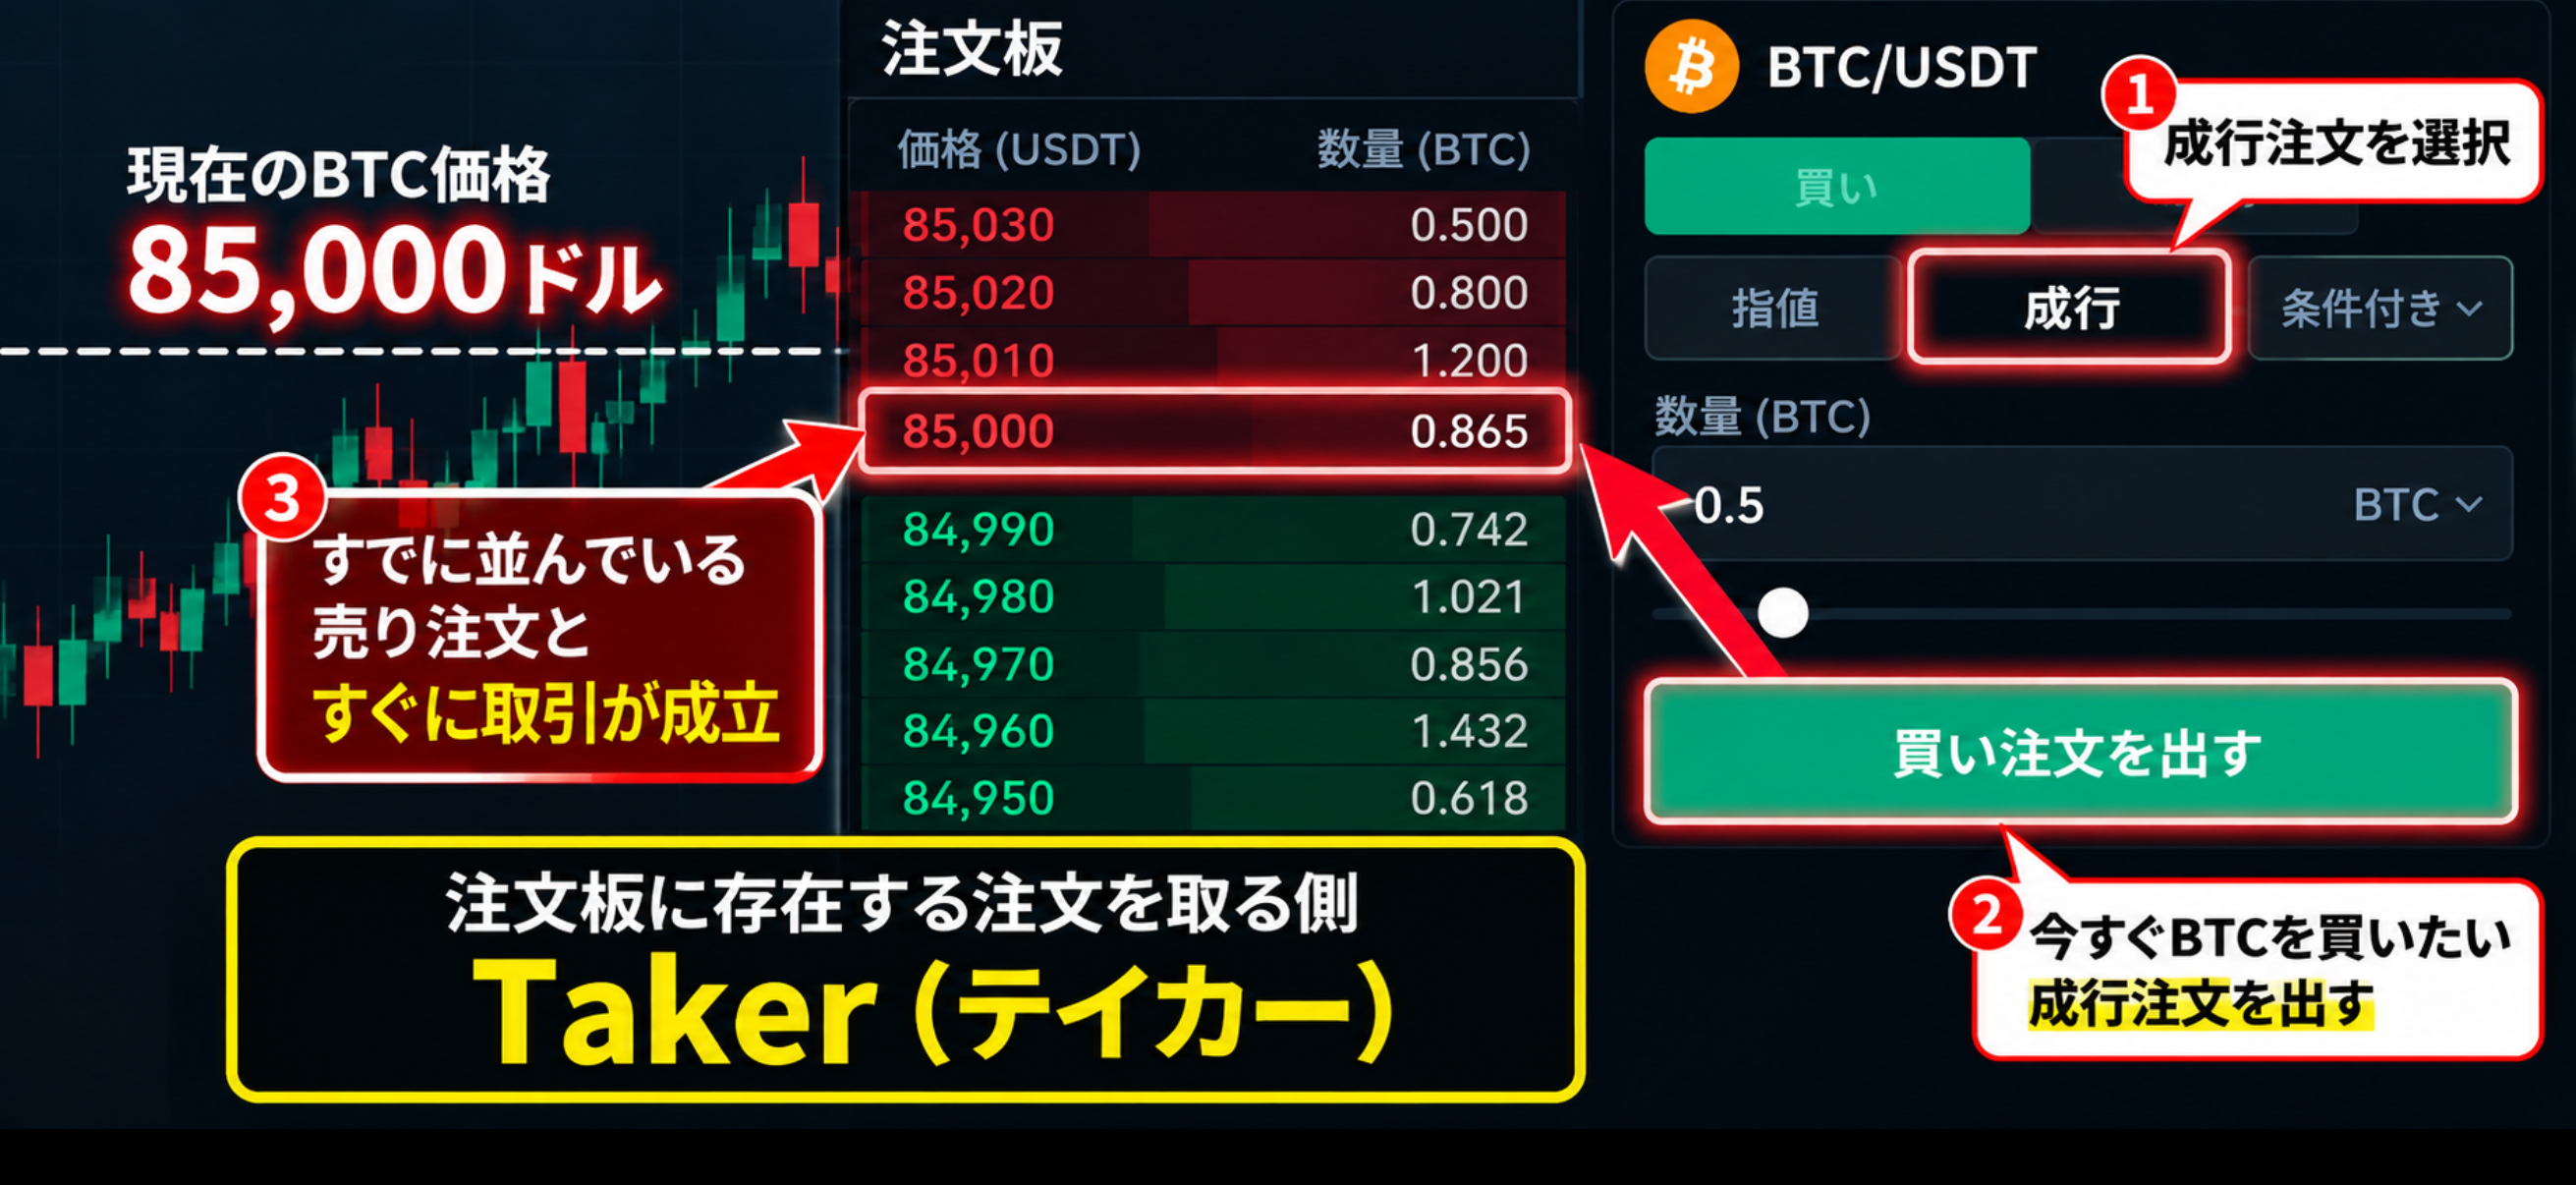
例えばBTCが85,000ドル付近で取引されているとき、
「価格よりも、とにかく今すぐ買いたい」
という場合に成行の買い注文を出します。
注文板に売り注文があれば、それを使ってすぐに約定します。
メリットは約定しやすいこと。
一方で、相場が急激に動いている場合や注文板が薄い場合には、想定していた価格より不利な価格で約定する可能性があります。
指値注文とは
指値注文は、自分が売買したい価格を指定する注文方法です。
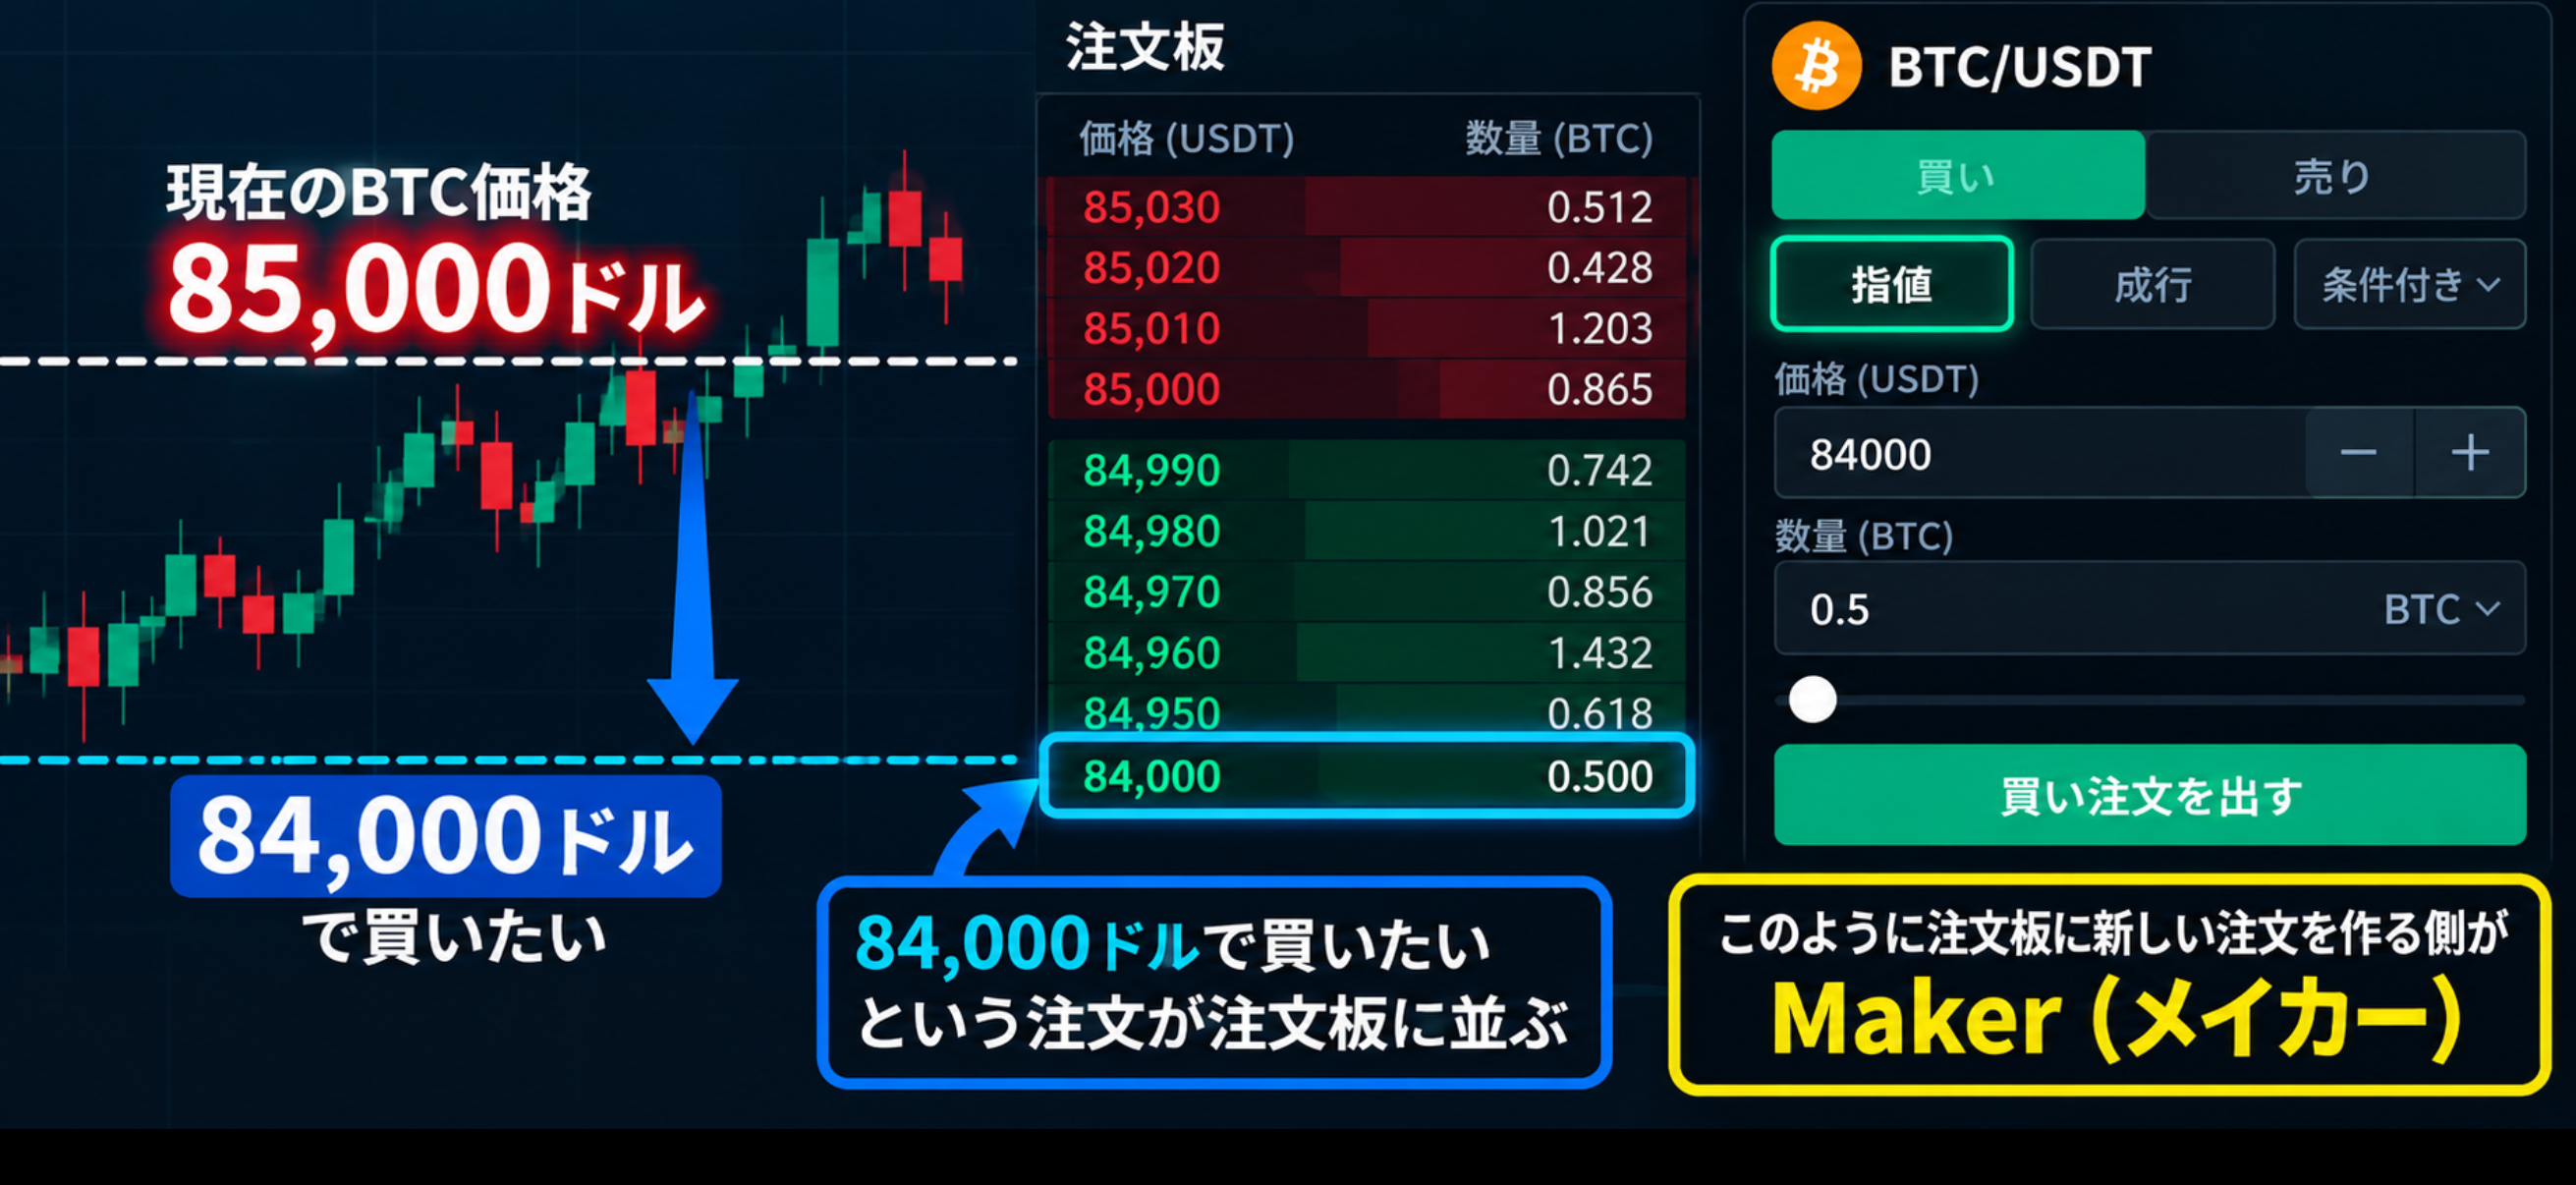
BTCの現在価格が85,000ドルだとして、
「84,000ドルまで下がったら買いたい」
のであれば、84,000ドルに買いの指値注文を出します。
価格が84,000ドルまで下がらなければ約定しません。
その代わり、希望する価格を指定して注文できるのが大きな特徴です。
MakerとTakerで手数料が違う理由
多くの暗号資産取引所では、MakerとTakerで取引手数料が異なります。
一般的には、
です。
なぜMakerの方が優遇されるのでしょうか。
理由の一つが、流動性です。
例えば注文板に、
* 84,000ドルで買いたい
* 84,500ドルで買いたい
* 85,500ドルで売りたい
* 86,000ドルで売りたい
といった指値注文が大量に存在するとします。
さまざまな価格に売買注文が存在するため、他の利用者も取引しやすくなります。
つまりMakerは、注文を追加することで注文板の流動性を増やしているわけです。
一方、Takerはすでに存在している流動性を使って、すぐに取引を成立させます。
この違いから、多くの取引所ではMaker手数料をTakerより低く設定しています。
MEXC・BingX・Hyperliquidの取引手数料を比較
実際の取引所ではどうなっているのでしょうか。
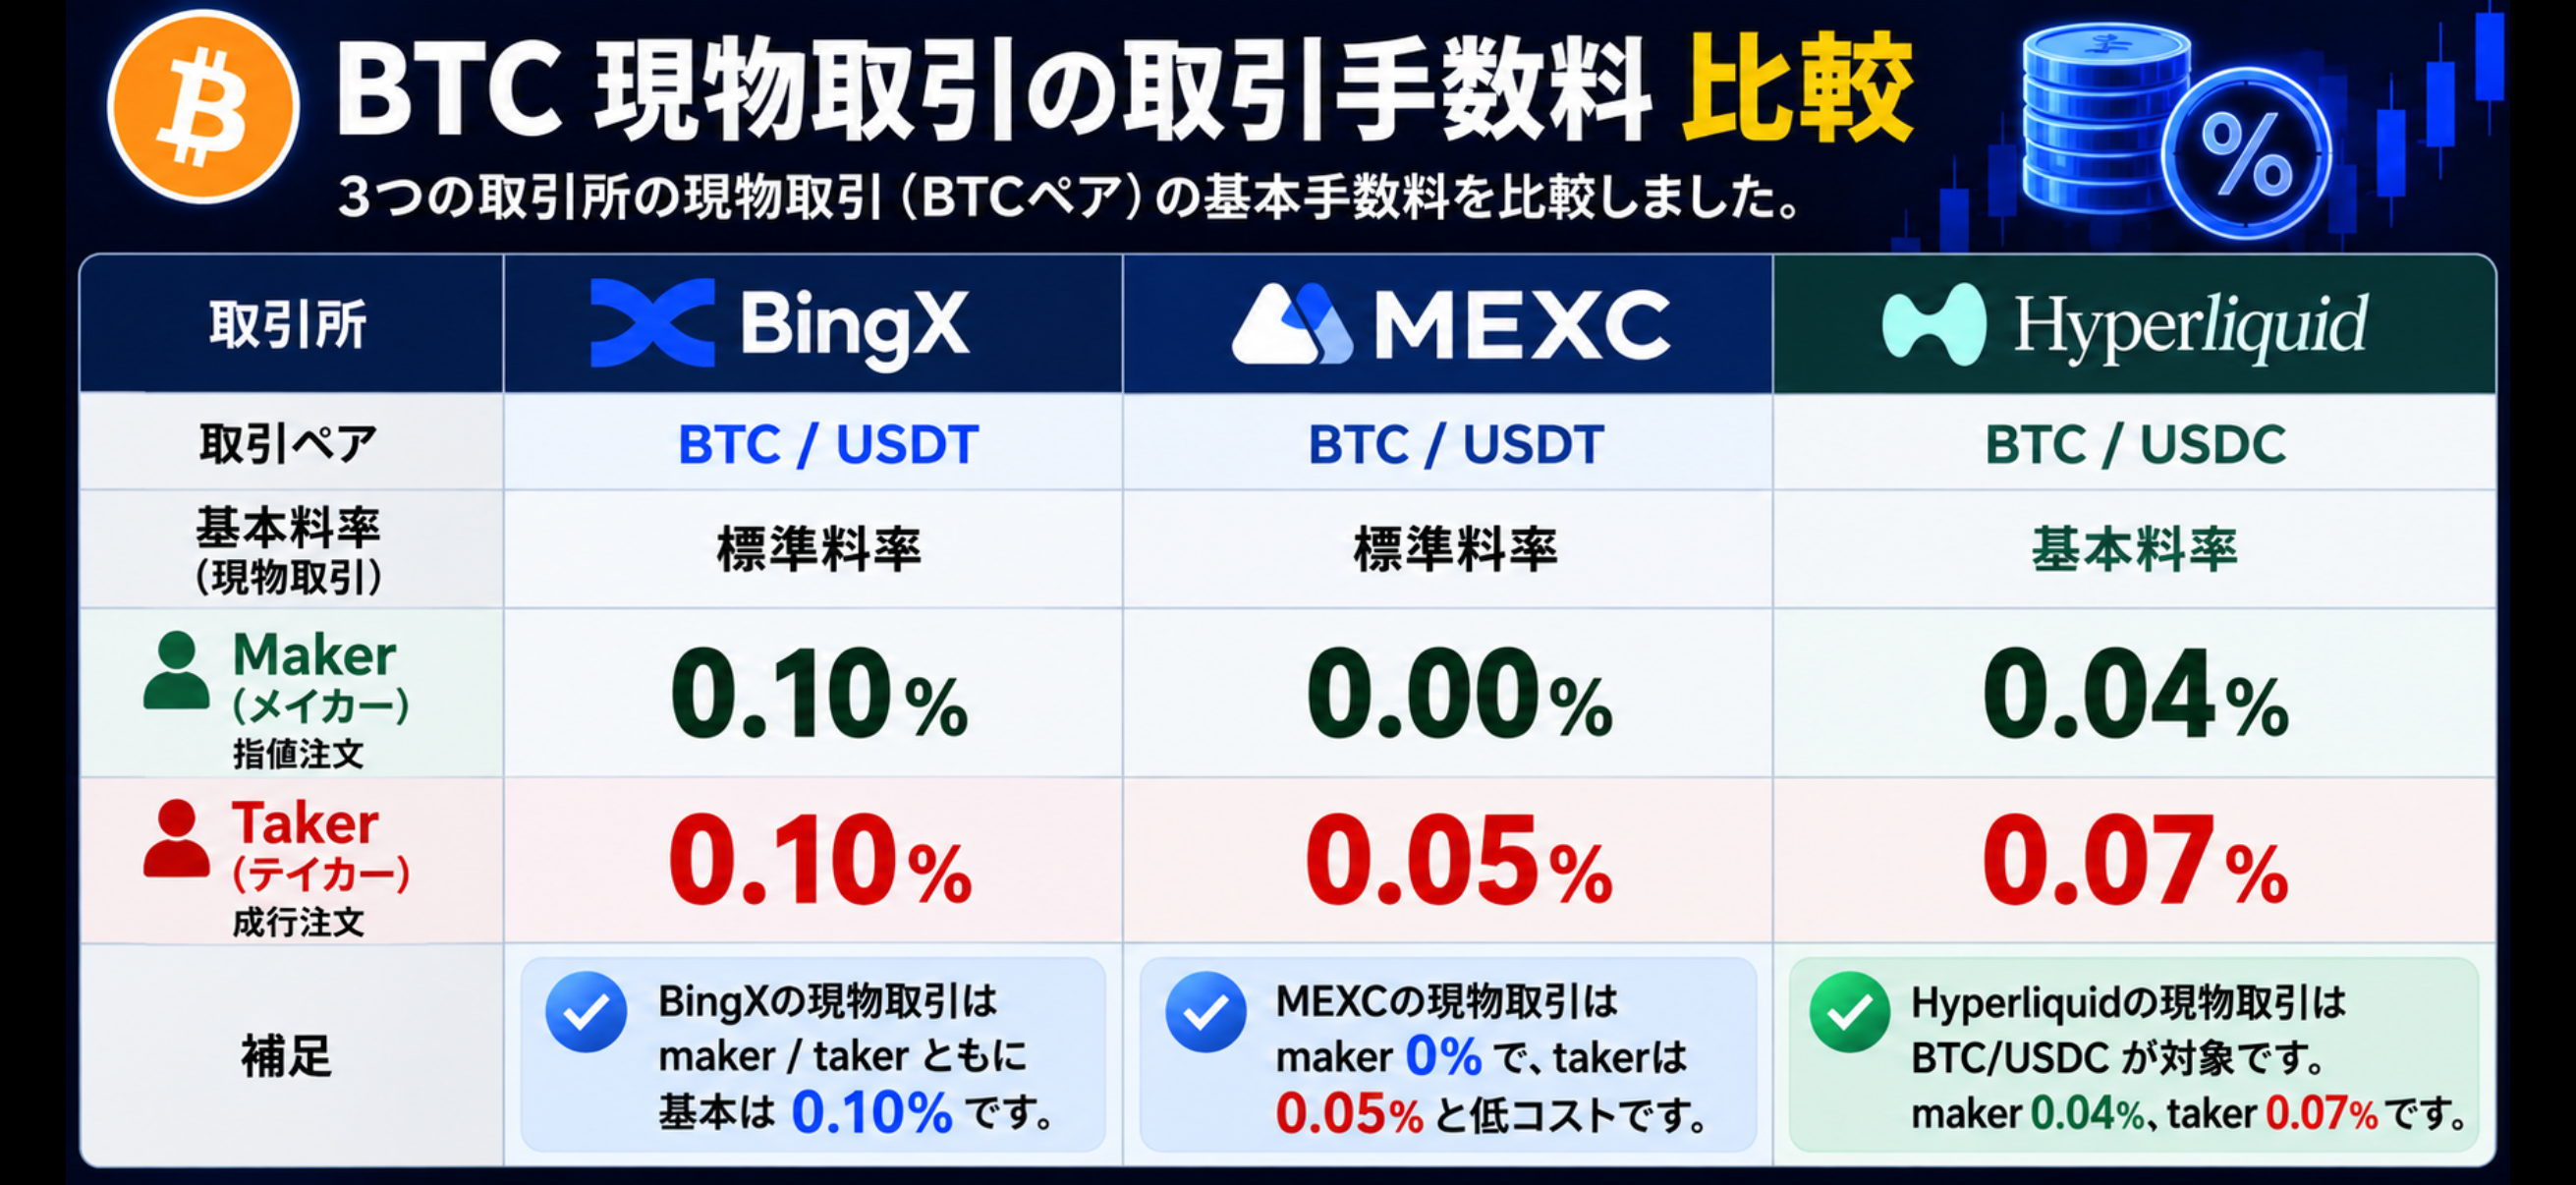
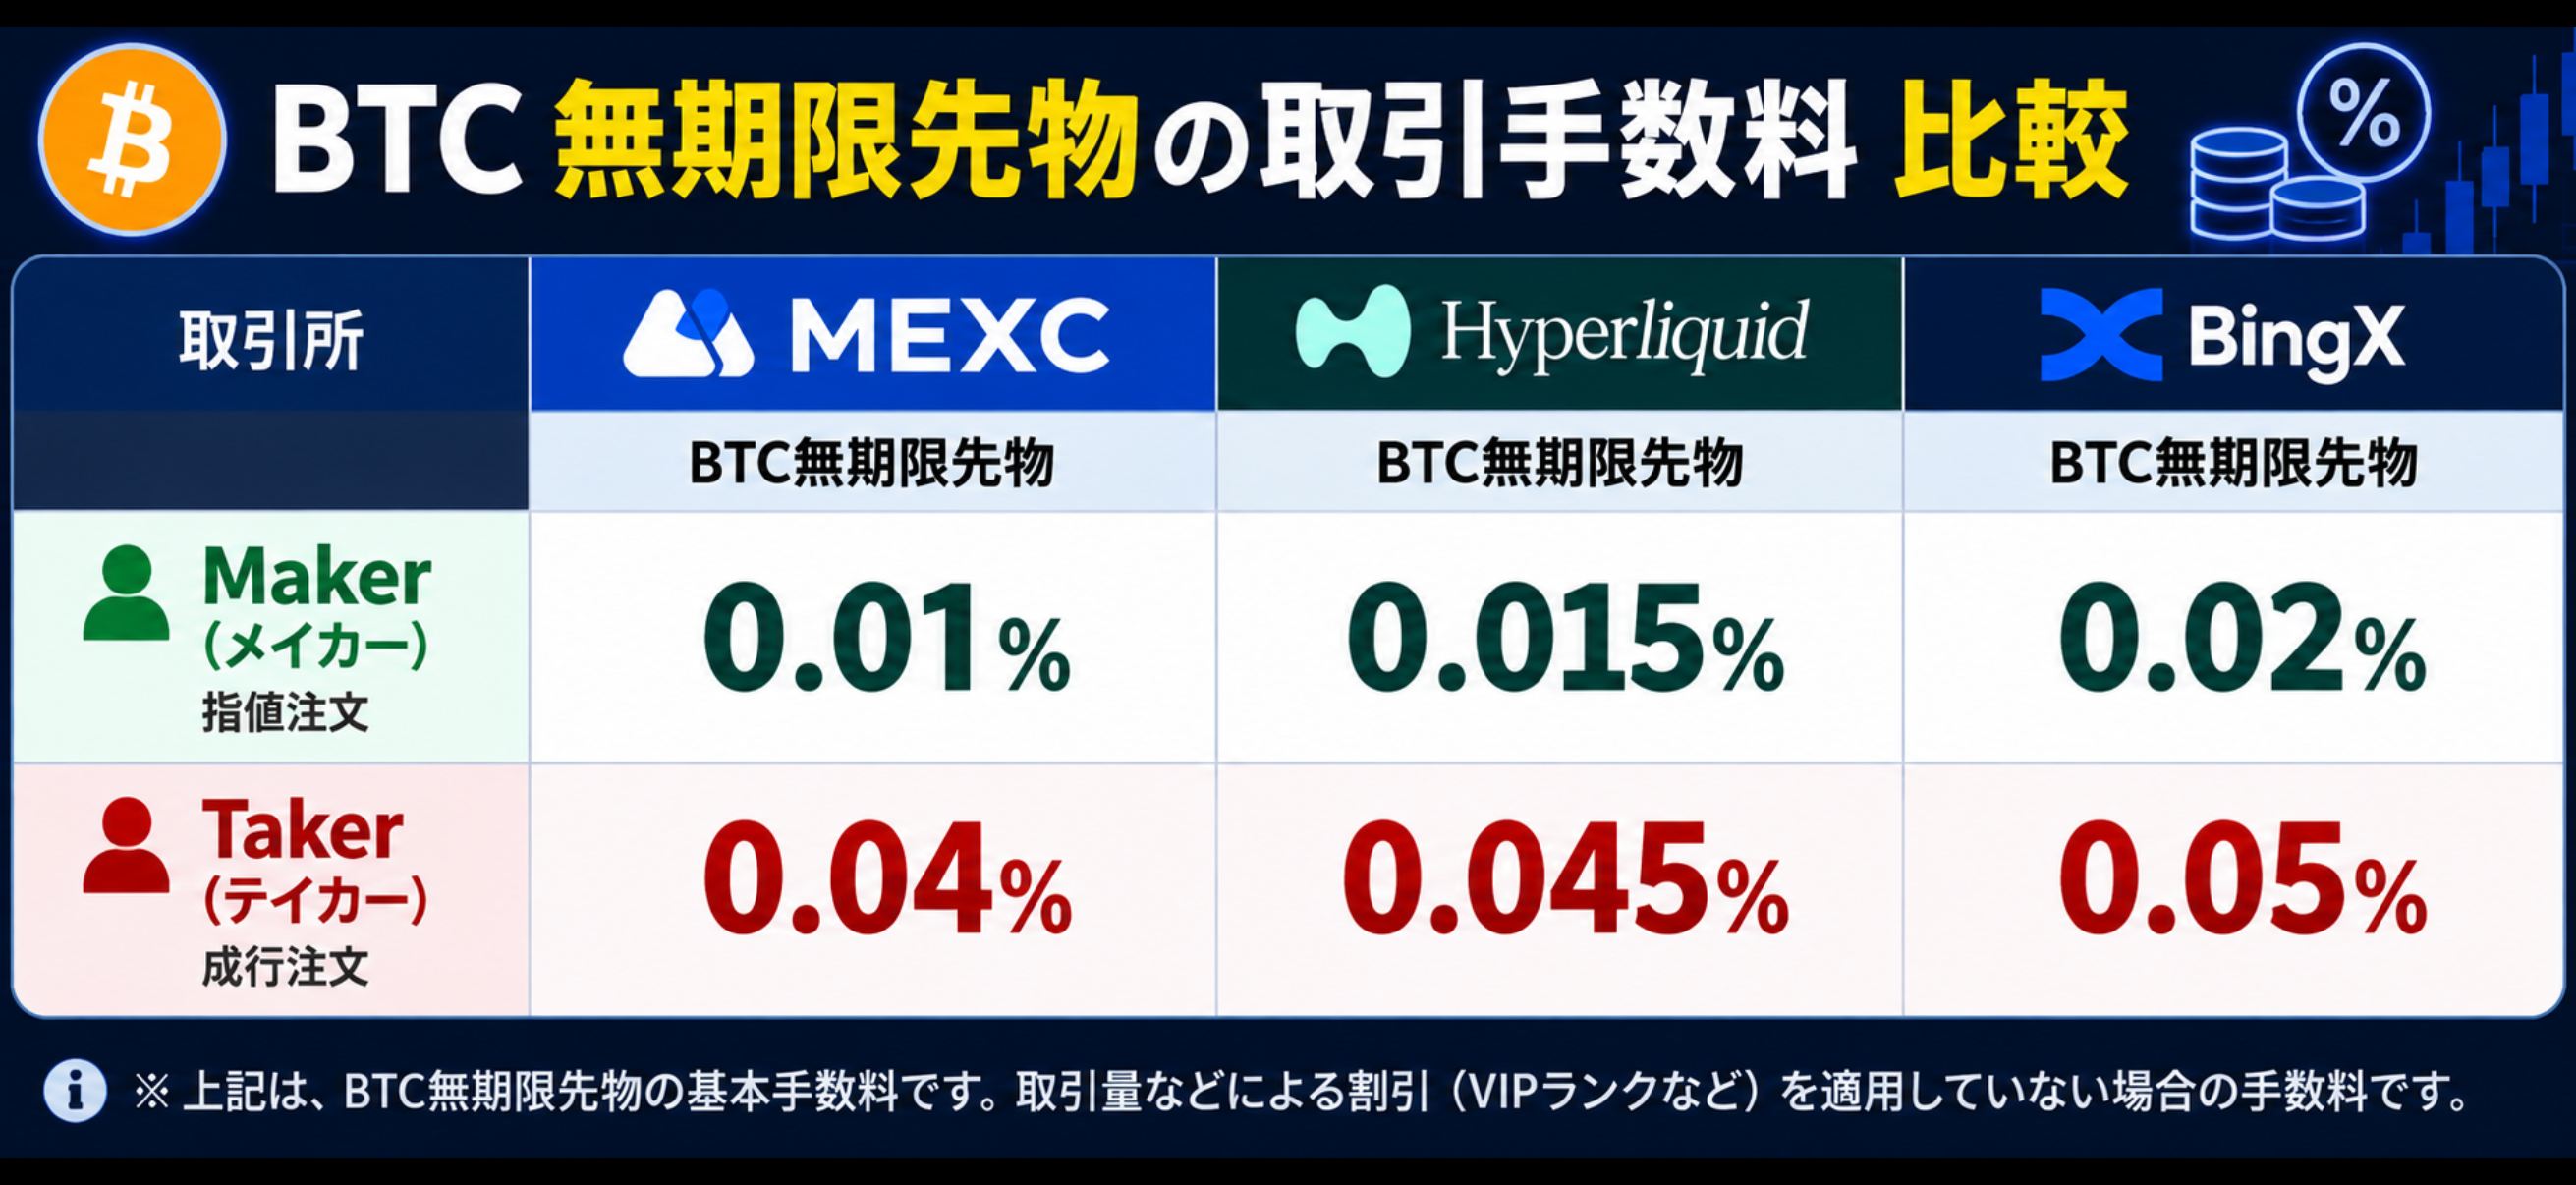
ここでは、私が利用しているMEXC・BingX・Hyperliquidを例に見てみます。
BTC現物取引
BTC無期限先物
手数料を比較するときには注意点があります。
取引所によって、取引量・VIPランク・キャンペーンなどで手数料が変わる場合があります。
そのため、上記は割引などを適用していない基本手数料を基準とした比較です。
また、手数料体系は変更される可能性があります。実際に利用するときは各取引所の最新情報を確認してください。
取引画面では「成行」と「指値」をどう選ぶ?
MEXCやBingXの取引画面では、成行注文と指値注文を切り替えて利用できます。

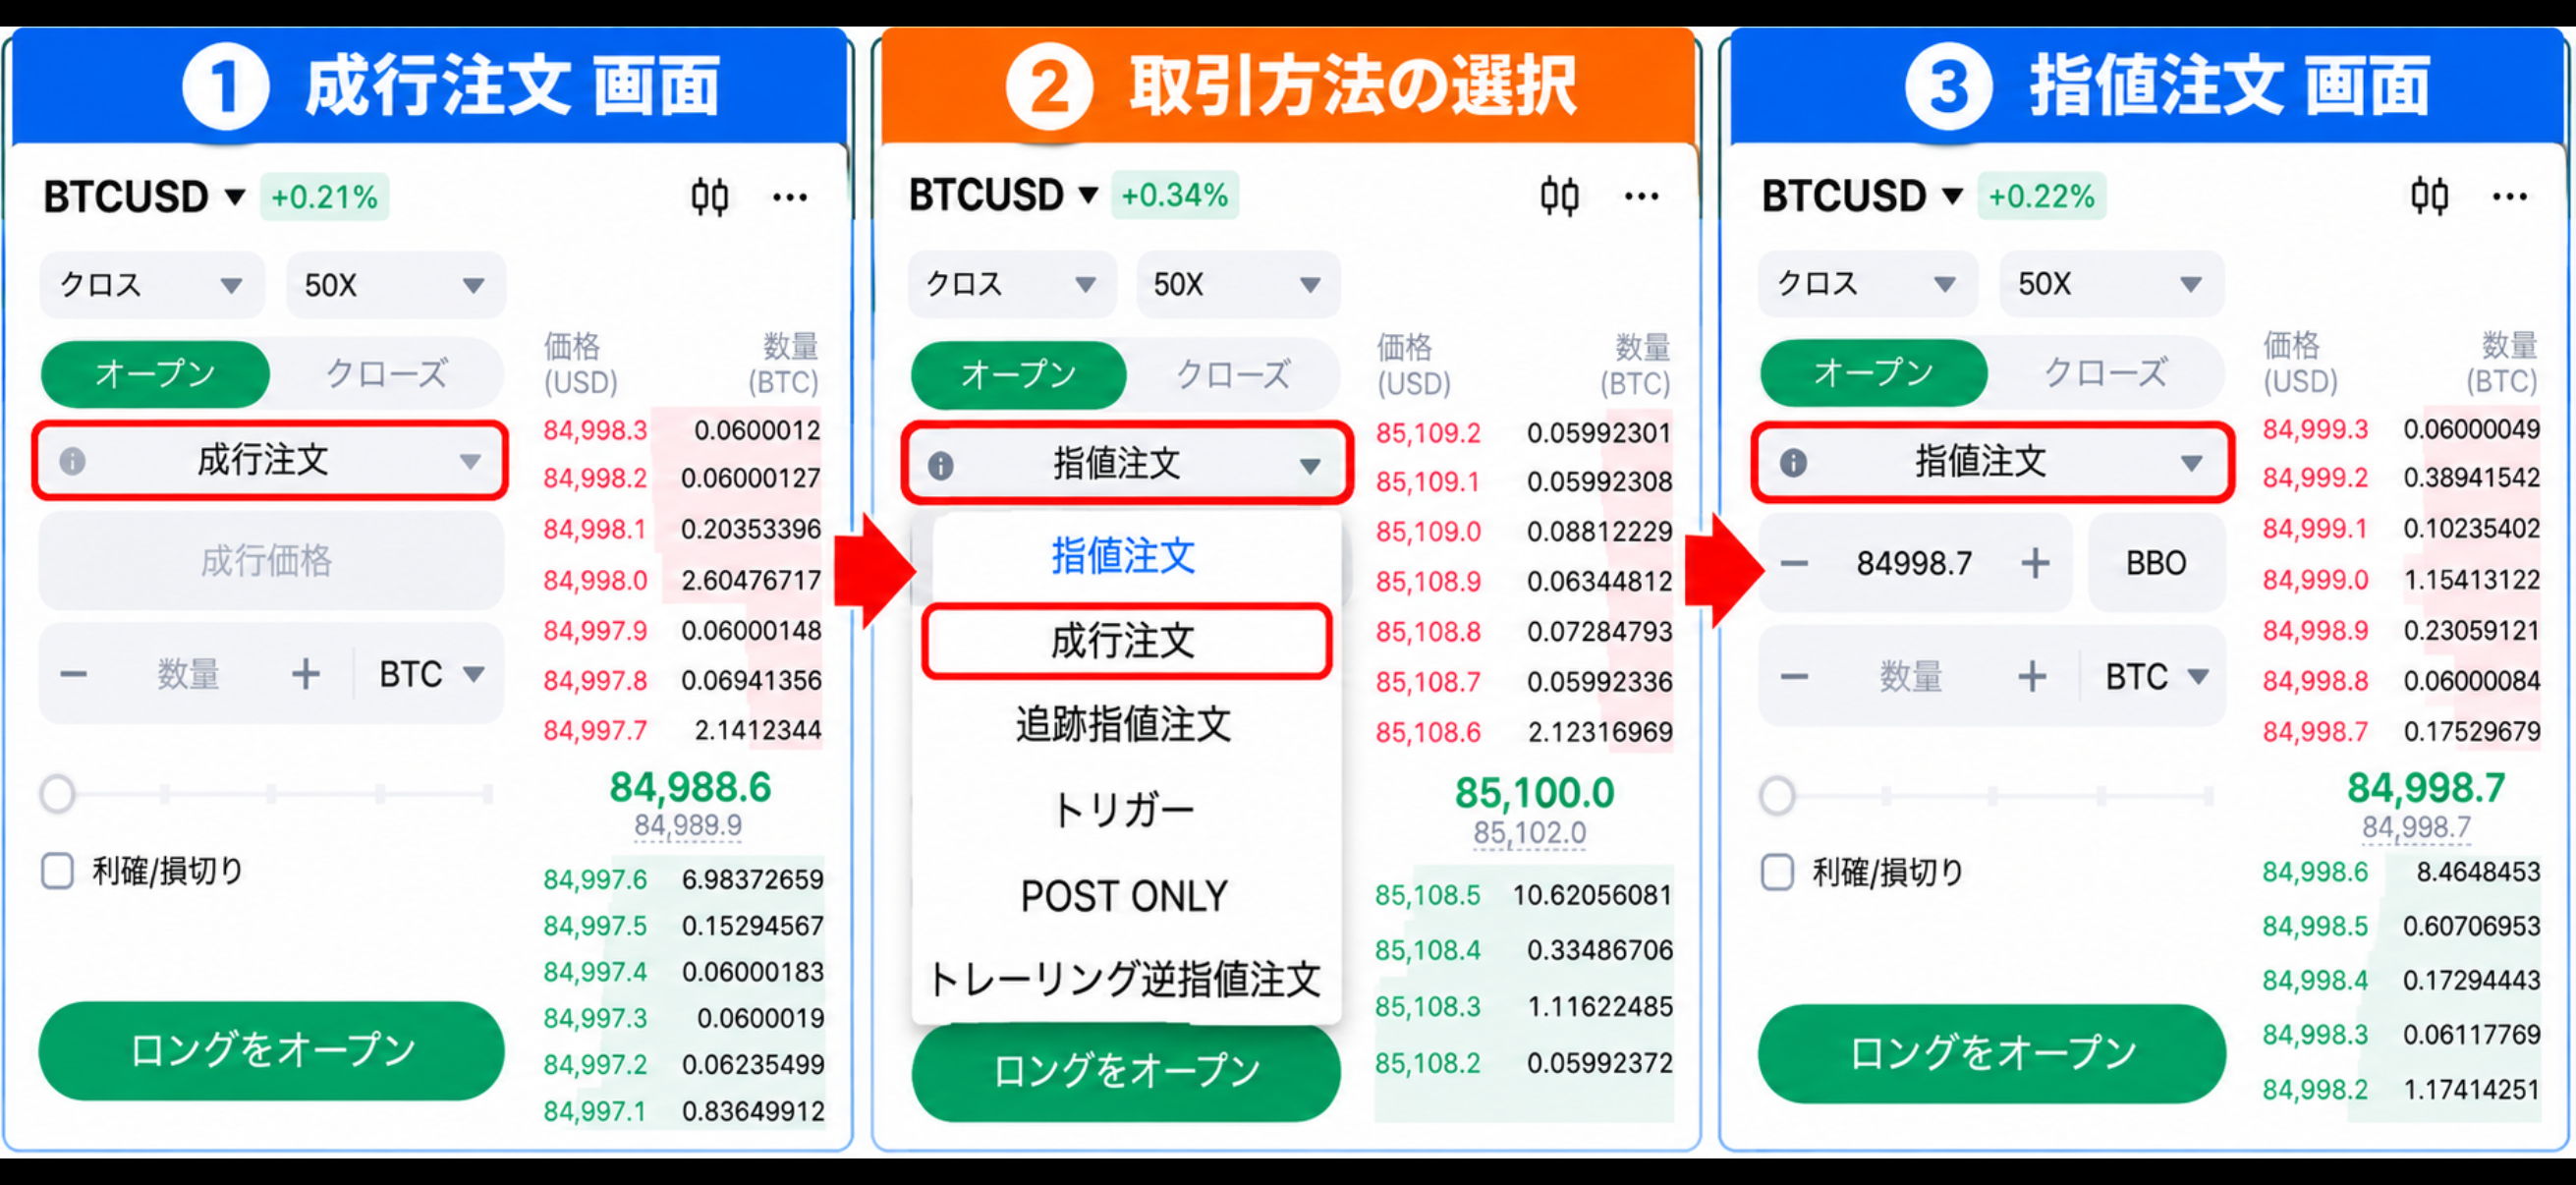
Hyperliquidでは英語表記になっており、
Market=成行注文
Limit=指値注文
です。
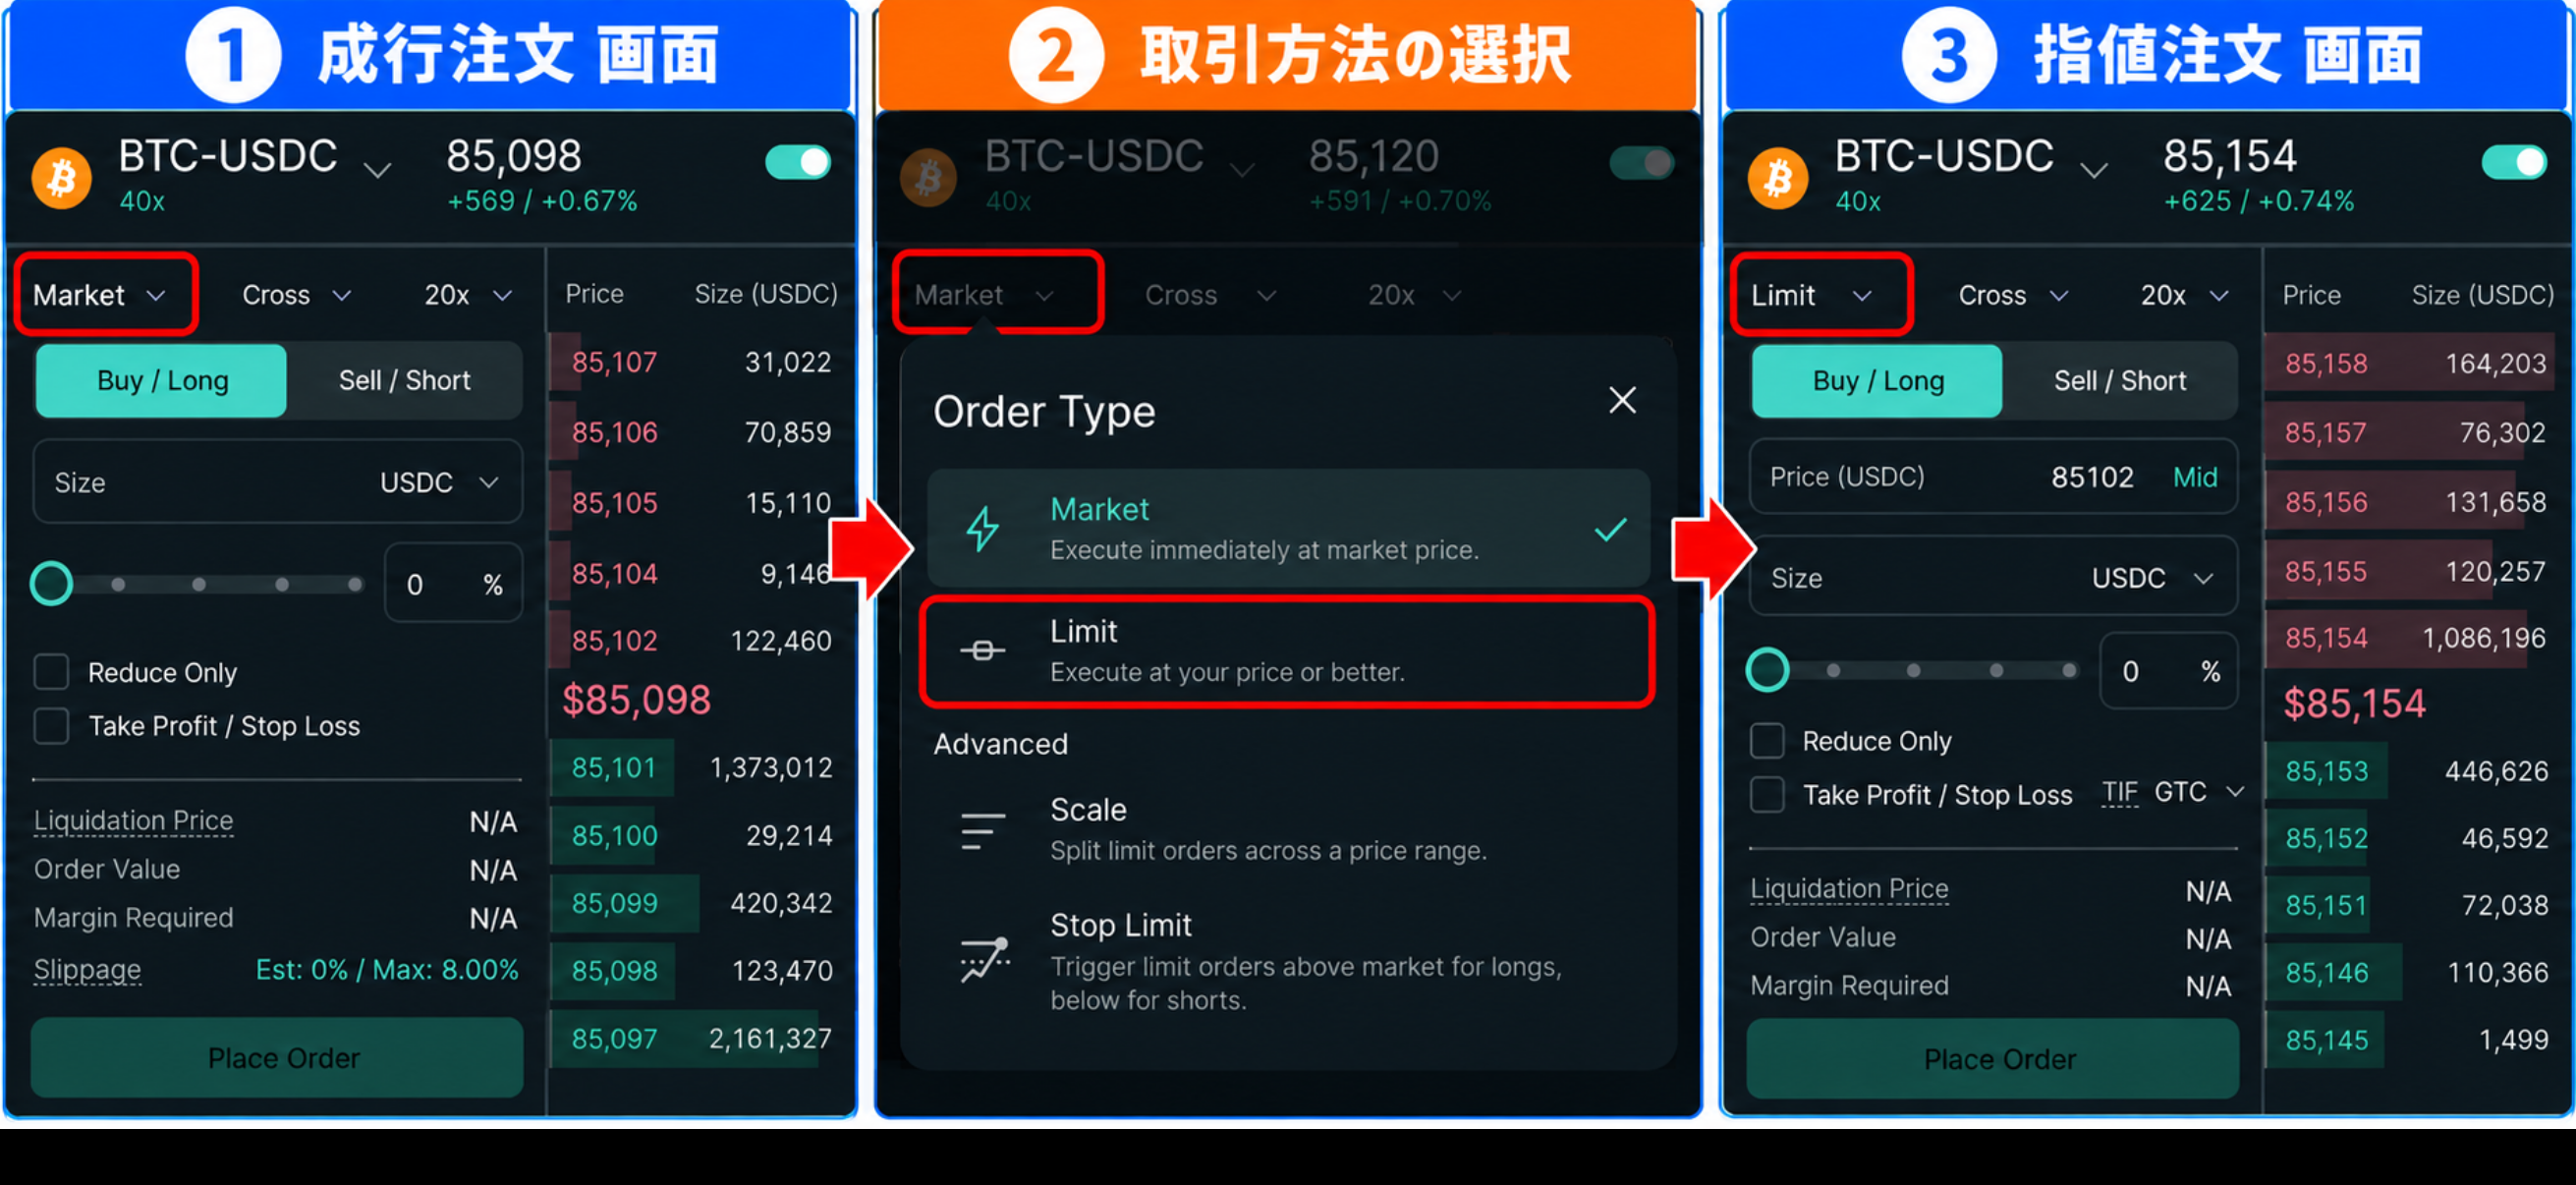
基本的な使い分けとしては、
希望する価格で注文したい → 指値注文
と考えれば分かりやすいでしょう。
指値注文でもTakerになるケースがある
ここはMaker・Takerを理解するうえで重要です。
「指値注文=Maker」と説明しましたが、指値注文だから必ずMakerになるわけではありません。
例えばBTCが85,000ドル付近で売られているとします。
ここで、85,500ドルでBTCを買う
という指値注文を出したとしましょう。
すでに85,500ドル以下で売りたい人の注文が存在していれば、その注文とすぐに約定します。
つまり、自分の注文が注文板に残りません。
この場合は指値注文であっても、Takerとして扱われます。
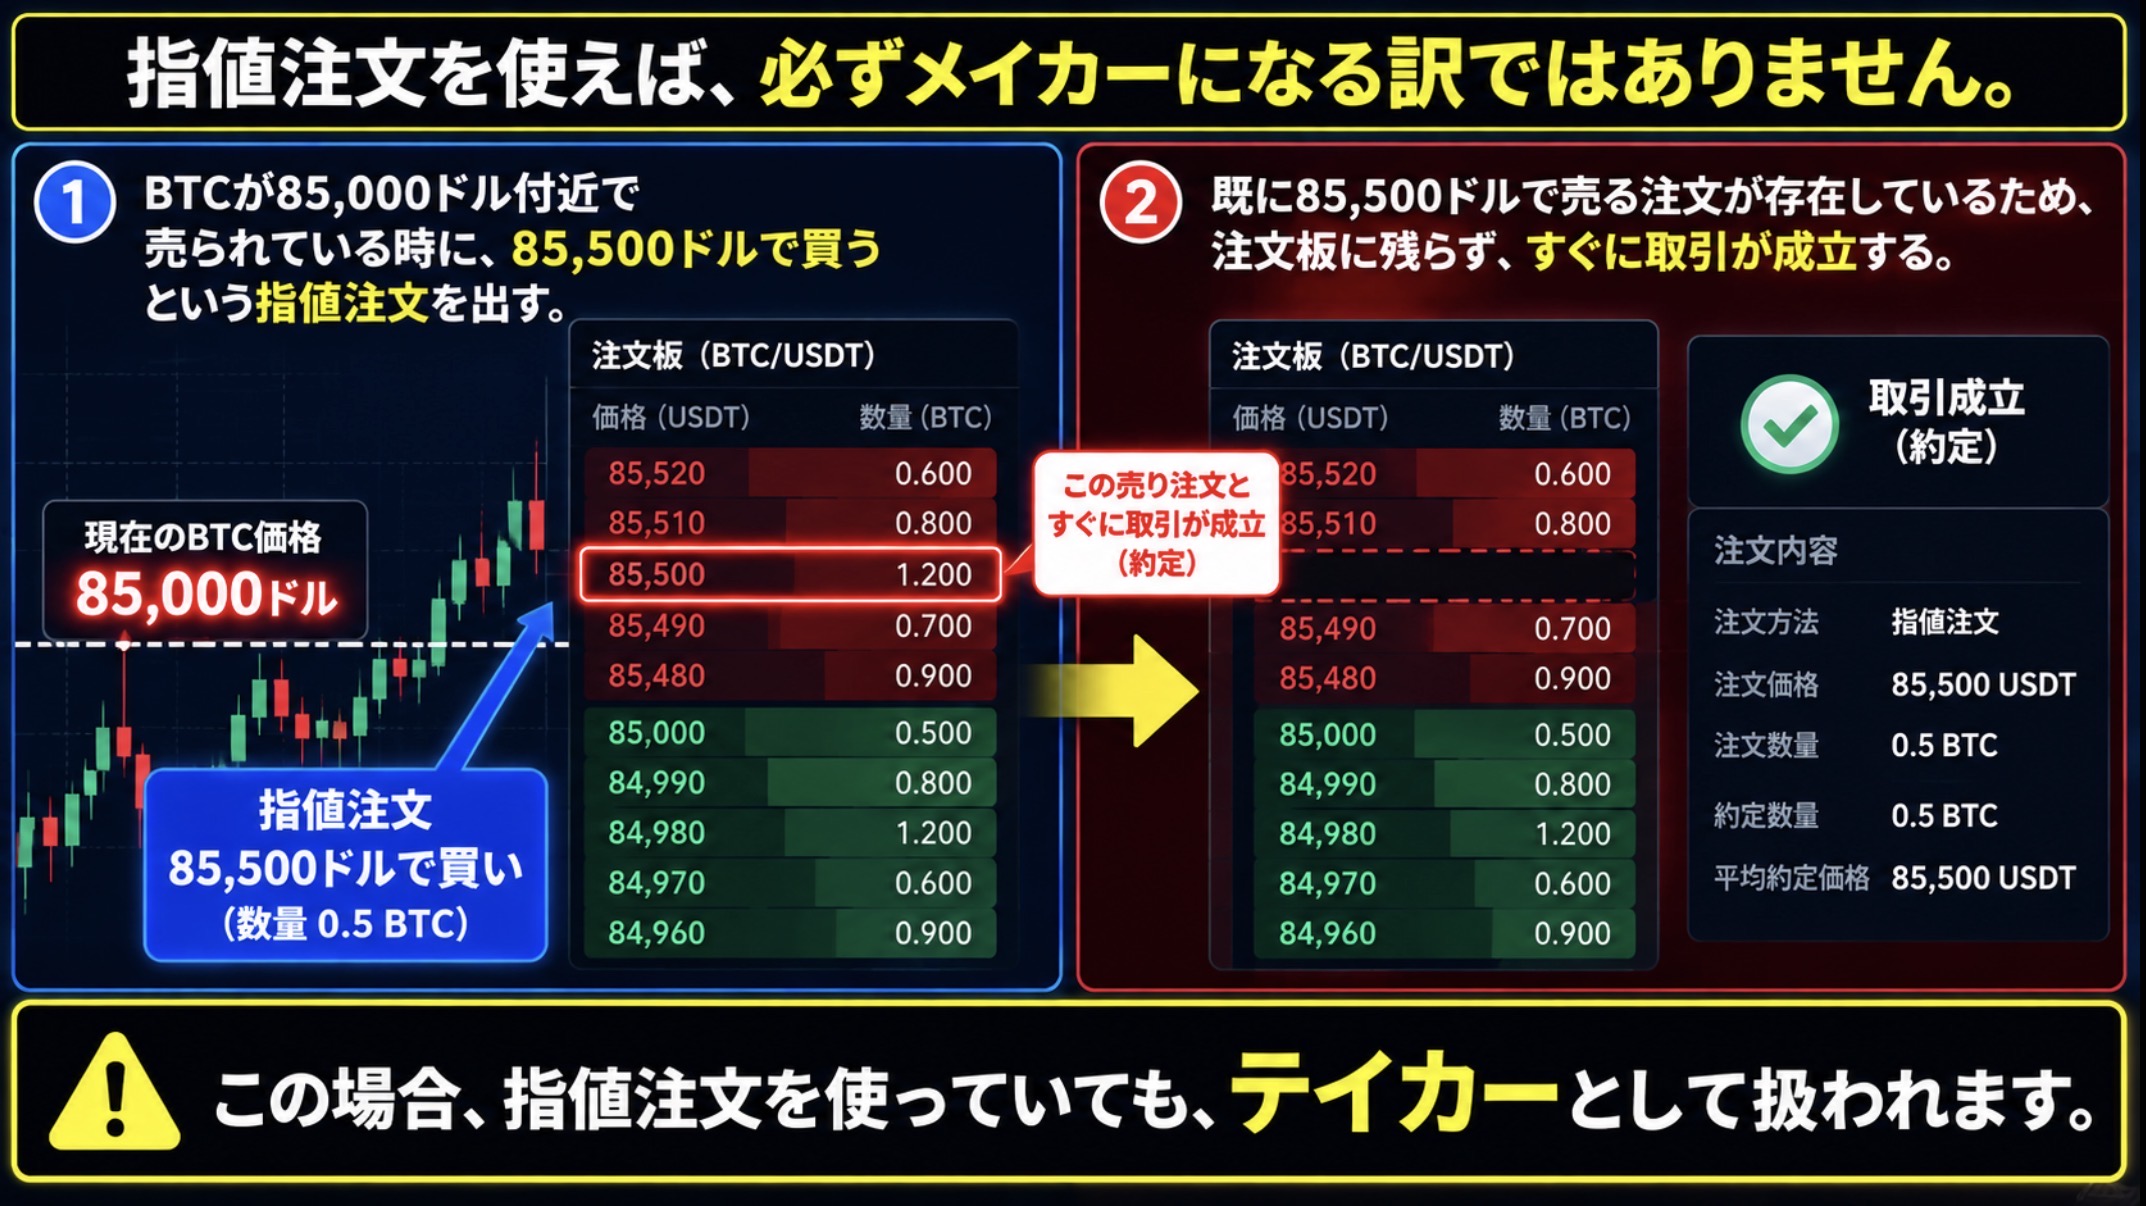
厳密には、
指値か成行か
ではなく、
注文板に流動性を追加したか、既存の流動性を取ったか
によってMaker・Takerが決まります。
Post Onlyとは?Maker注文だけを出したい場合
取引所によっては「Post Only」という注文オプションがあります。
Post Onlyは、Makerとして注文板に残る注文だけを出すための機能です。
注文を出した瞬間に既存の注文と約定してTakerになる場合、その注文を成立させません。
そのため、
「TakerではなくMakerとして注文したい」
という場合に利用できます。
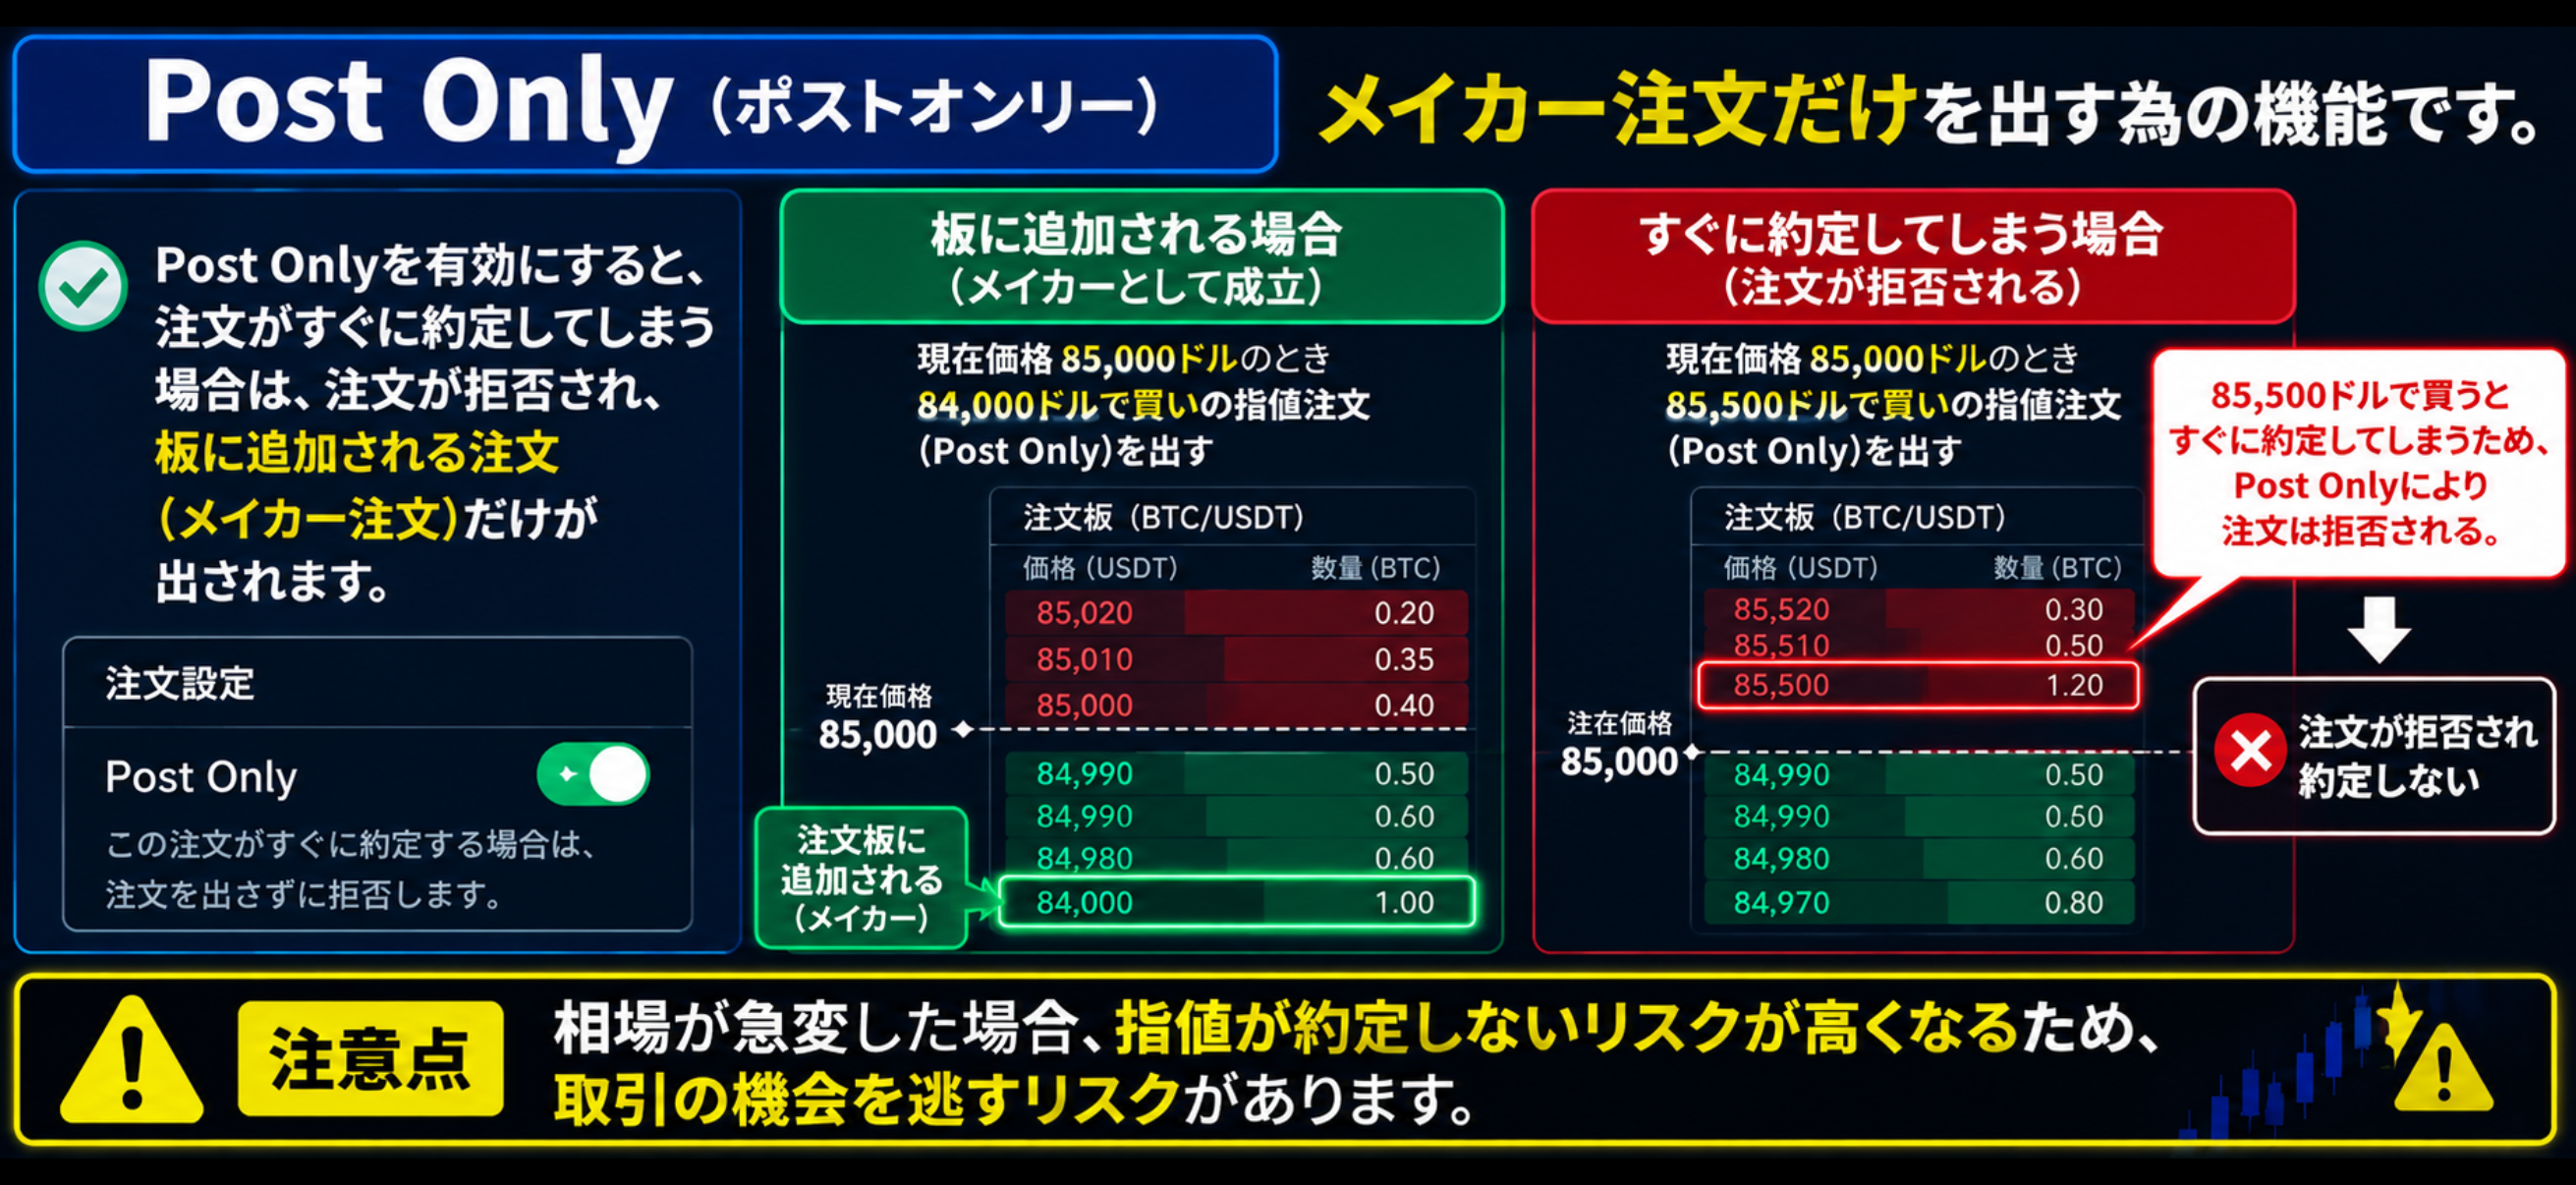
ただし、Makerになることを優先するため、相場が急激に動いている場面では注文が成立せず、取引機会を逃す可能性があります。
成行注文はスリッページにも注意
「成行注文は手数料が高い」
だけで終わらせてはいけません。
もう一つ重要なのがスリッページです。
例えばBTCが85,000ドルのとき、1BTCを成行で買うとします。
しかし、注文板が次のようになっていたらどうでしょうか。
85,000ドルでは0.3BTCしか買えません。
残りの0.7BTCは、85,010ドルや85,020ドルの売り注文を使って約定します。
結果として、平均約定価格は最初に想定していた85,000ドルより高くなります。
このように、想定した価格と実際に約定した価格に差が発生することをスリッページといいます。

特に、
* 注文板が薄い
* 大きな注文を出す
* 相場が急激に動いている
といった状況では、スリッページが大きくなる可能性があります。
成行注文のコストは「手数料+スリッページ」で考える
ここまでの話をまとめると、成行注文ではTaker手数料だけを見るのでは不十分です。
実際の取引コストとして、
Taker手数料 + スリッページ
を考える必要があります。

仮にTaker手数料が安くても、注文板が薄く、大きなスリッページが発生すれば実質的なコストは大きくなります。
逆に流動性が非常に高く、スリッページがほとんど発生しない状況もあります。
そのため、手数料率だけで取引所や注文方法を判断しないことも重要です。
成行注文と指値注文は結局どっちがいい?
では、手数料の安い指値注文だけを使えばいいのでしょうか。
そう単純ではありません。
指値注文が向いている場面
希望する価格で取引したい場合や、Makerとして取引コストを抑えたい場合に向いています。
ただし、価格が指値まで到達しなければ約定しません。
成行注文が向いている場面
価格を細かく指定することより、すぐに取引を成立させることを優先したい場合に向いています。
一方で、Taker手数料やスリッページには注意が必要です。
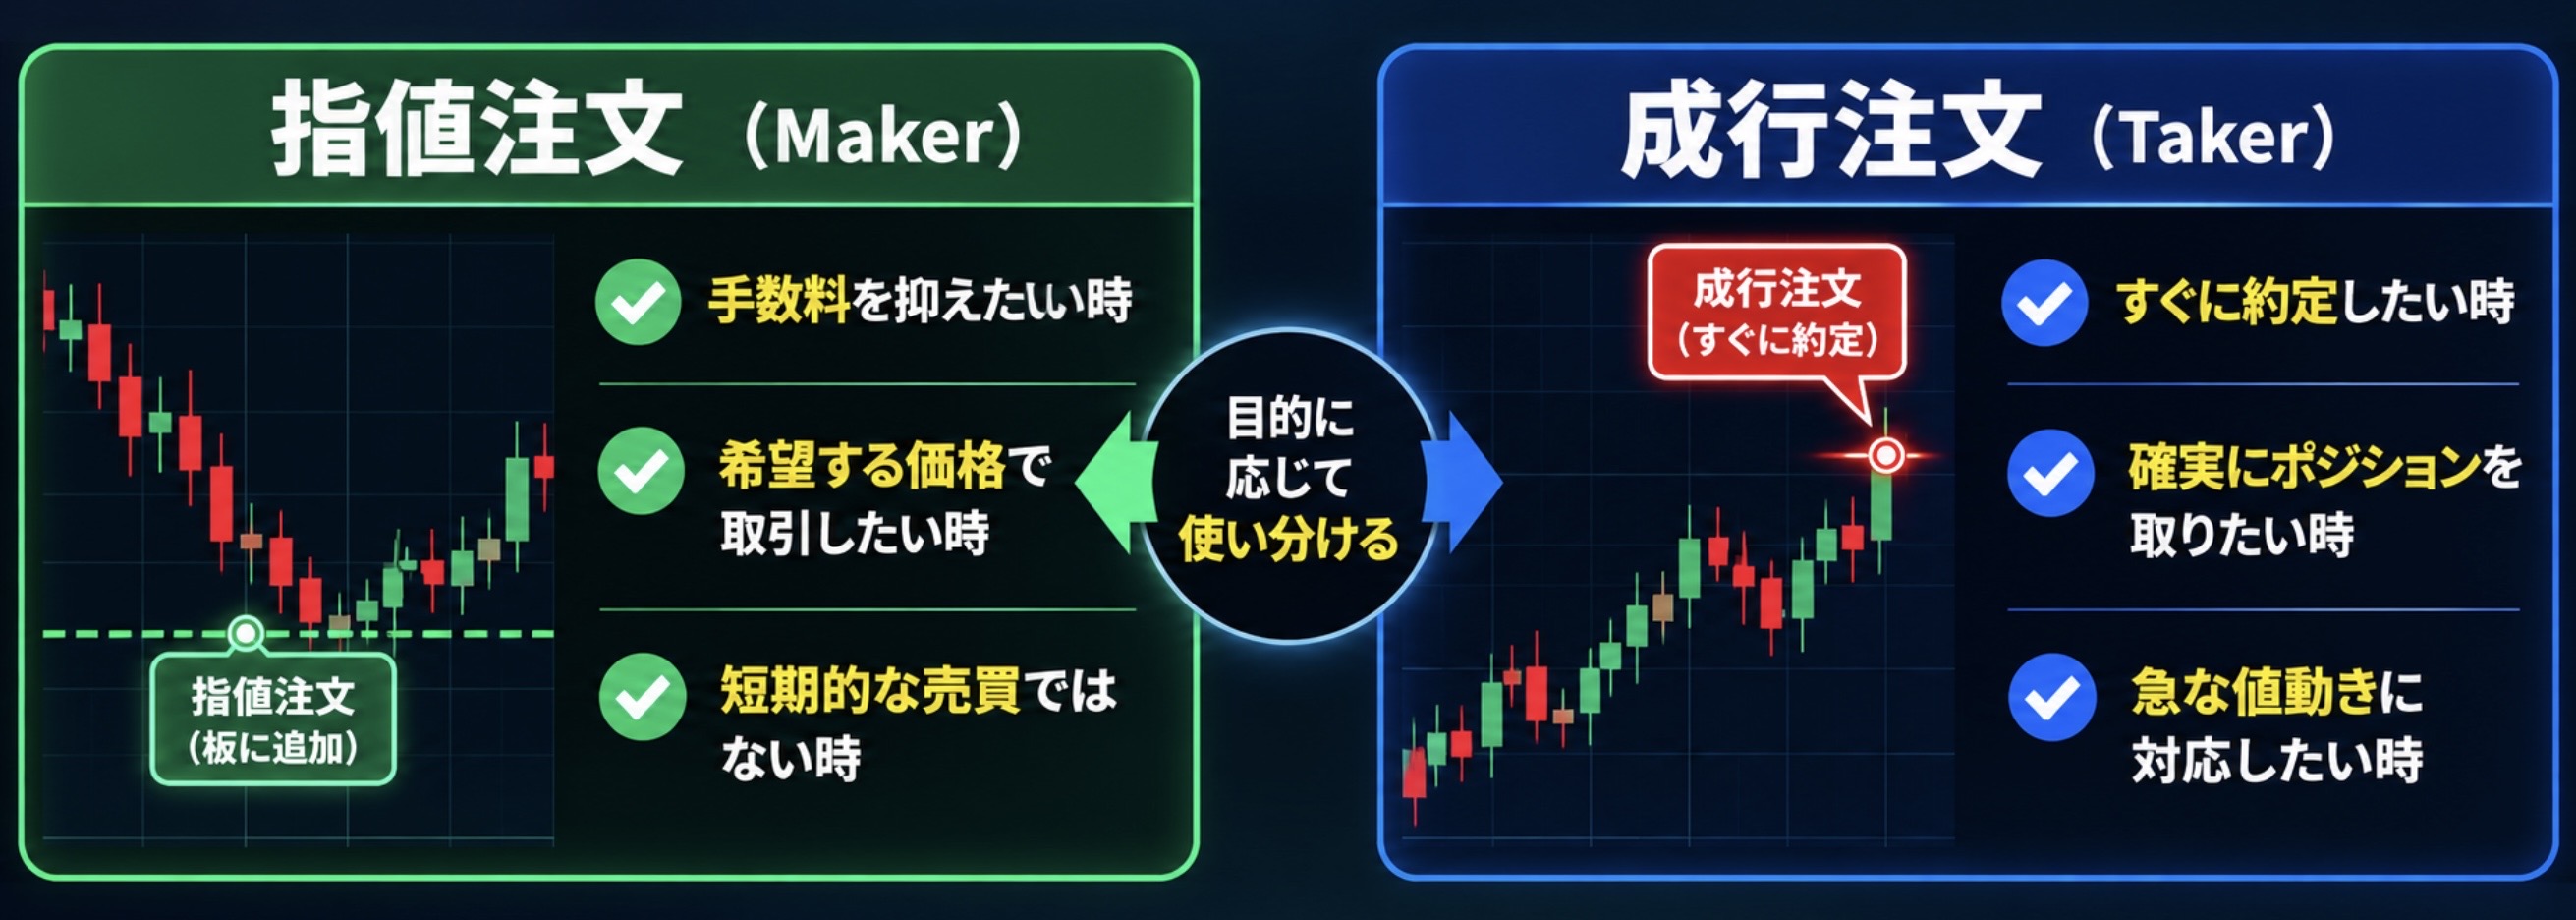
つまり、
手数料を抑えたいから何でも指値注文
でも、
すぐ約定するから何でも成行注文
でもありません。
そのときの目的によって使い分けることが重要です。
成行注文・指値注文・Maker・Takerの違いまとめ
最後に整理します。
ただし、指値注文でも即時約定すればTakerになる場合があります。
Maker・Takerを理解するときは「成行か指値か」だけではなく、注文板との関係を見ることが重要です。
成行注文が損、指値注文が得と単純に考えるのではなく、
価格・約定の確実性・手数料・スリッページ
を含めて注文方法を選びましょう。
動画でMaker・Takerの仕組みを見る
今回の内容はYouTubeでも、実際の注文板や取引画面を使って解説しています。